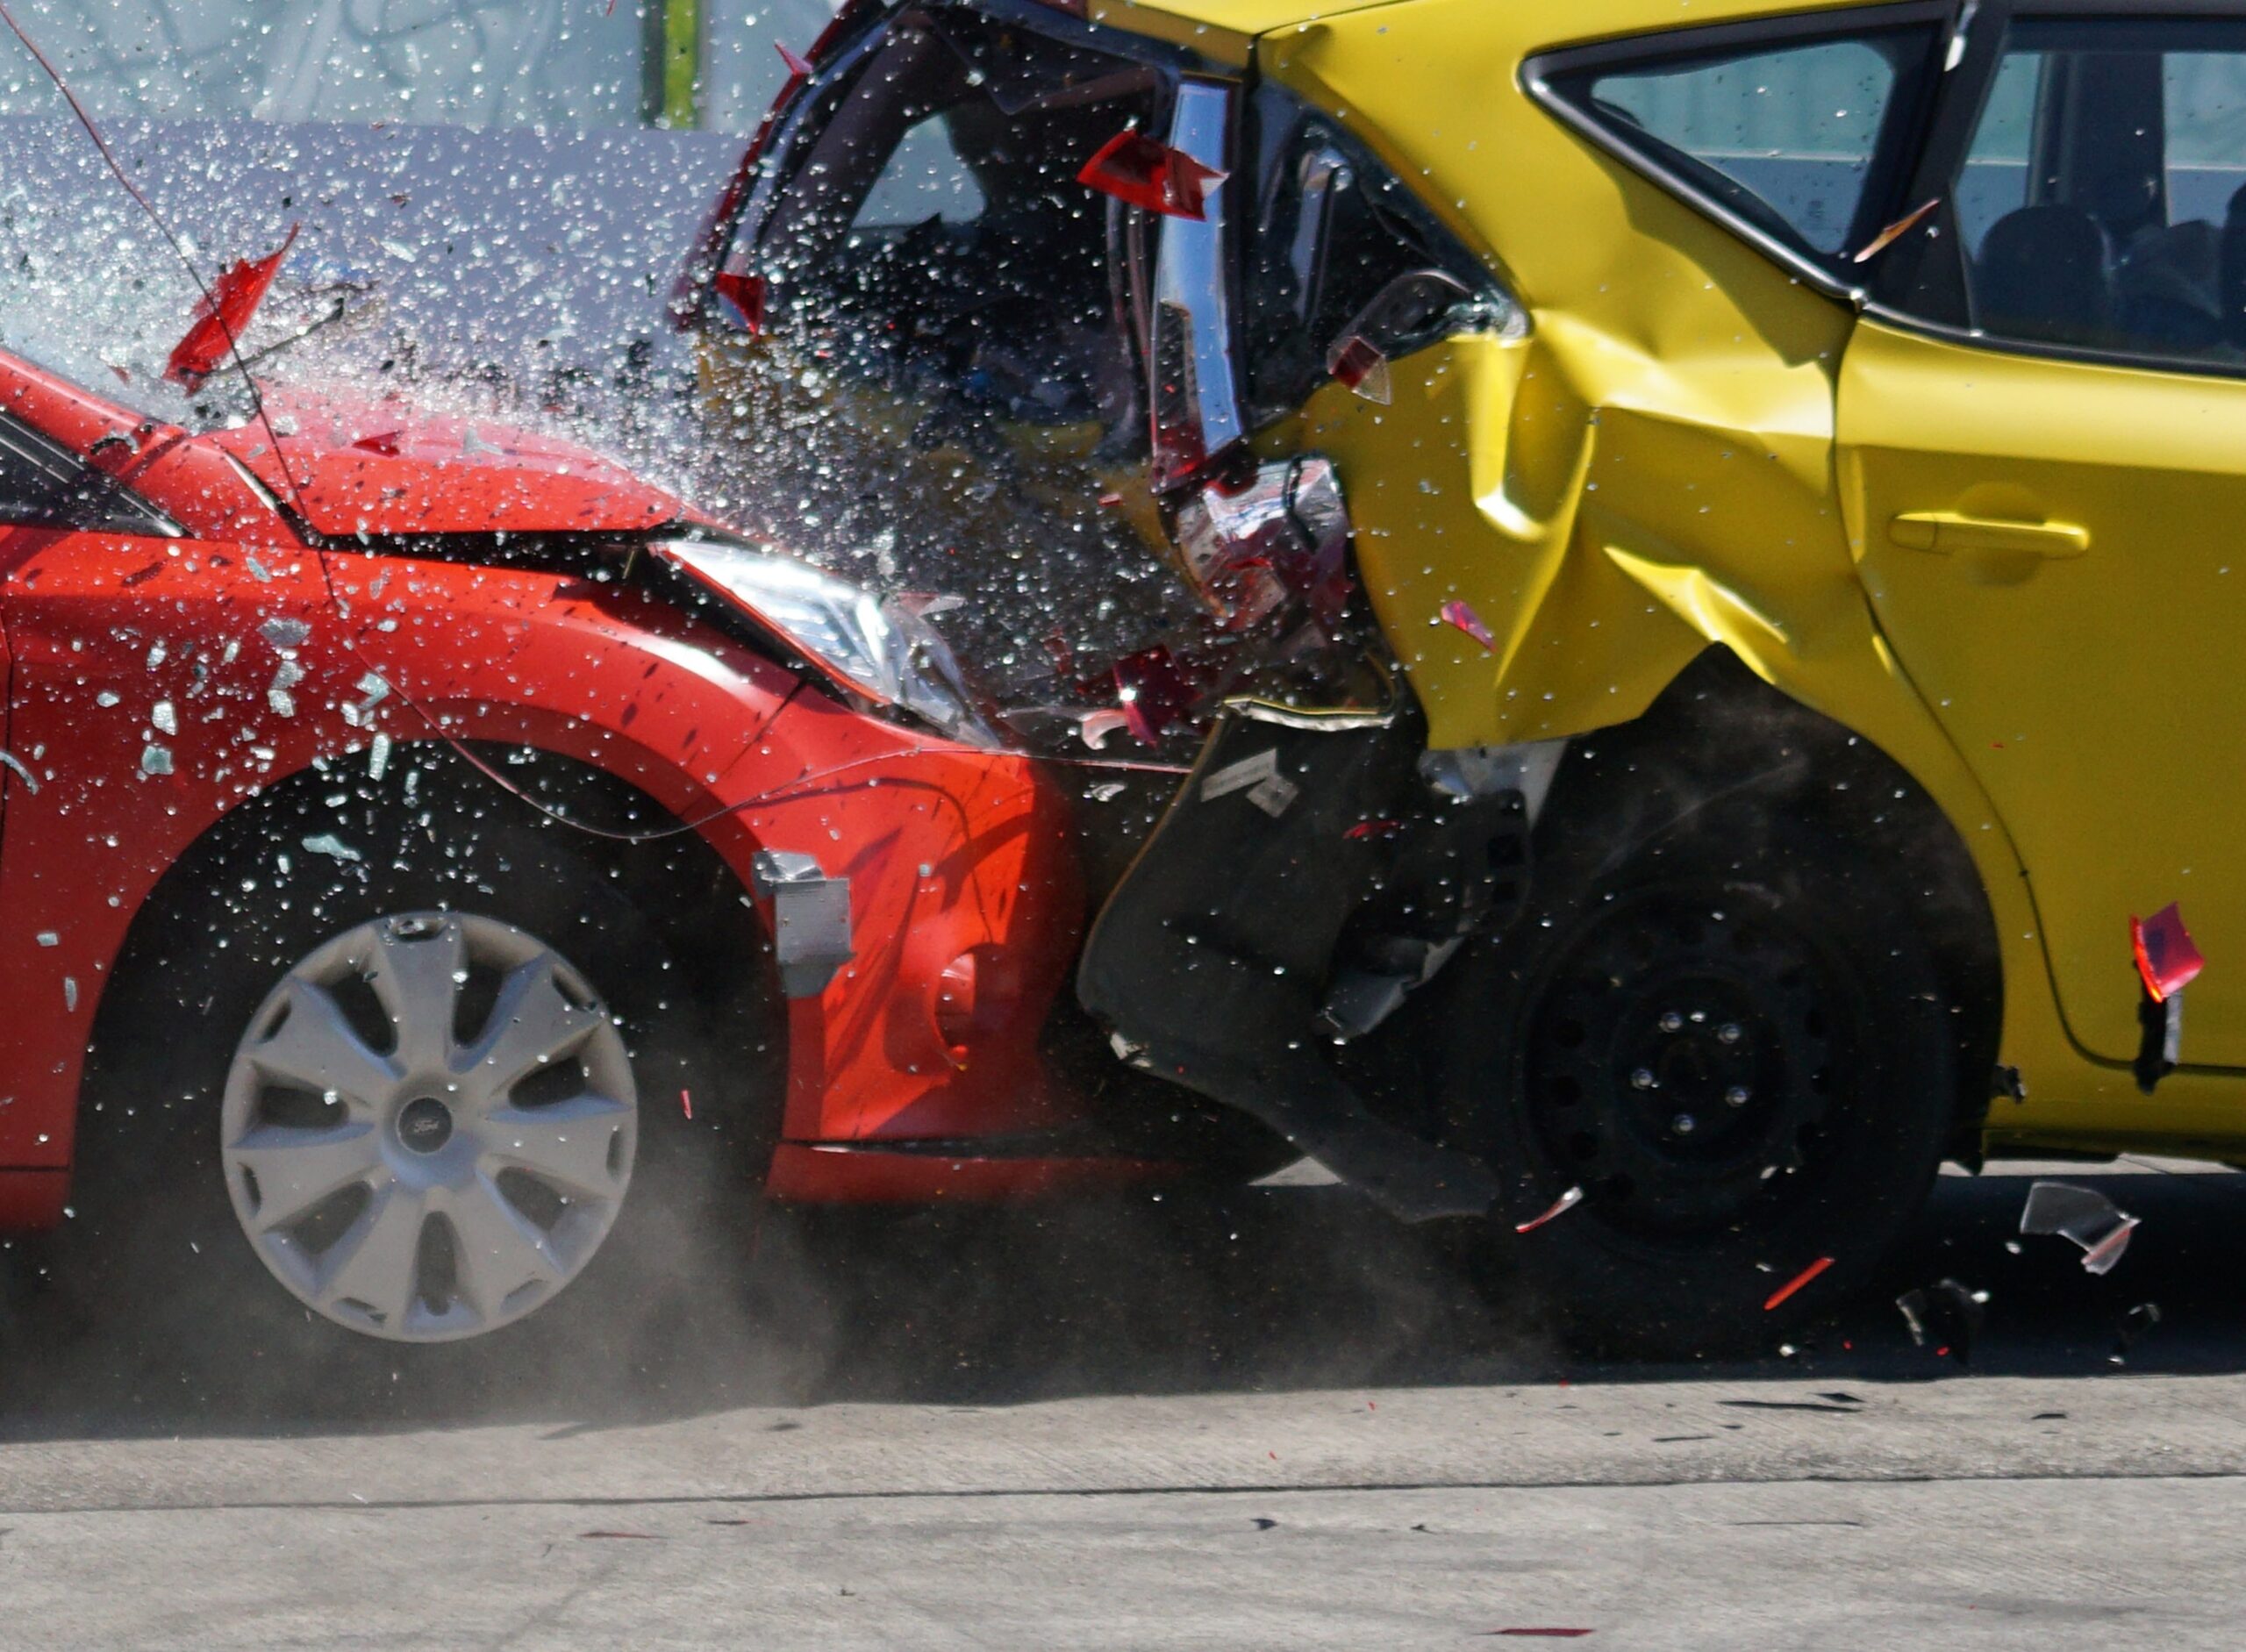
Czy w sytuacji kolizji dwóch pojazdów należących do tego samego właściciela otrzyma on odszkodowanie z polisy OC tego pojazdu, którym spowodowano szkodę?
Sytuacja tego rodzaju wcale nie należy do rzadkich. Dla przykładu, jeden z domowników uderza na podjeździe przed domem autem w auto drugiego z domowników, a oba pojazdy stanowią ich współwłasność. Ustawodawca przewidział taką możliwość w przepisie z art. 38 ust. 1 pkt 1 ustawy z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, zgodnie z którym „Zakład ubezpieczeń nie odpowiada za szkody polegające na uszkodzeniu, zniszczeniu lub utracie mienia, wyrządzone przez kierującego posiadaczowi pojazdu mechanicznego; dotyczy to również sytuacji, w której posiadacz pojazdu mechanicznego, którym szkoda została wyrządzona, jest posiadaczem lub współposiadaczem pojazdu mechanicznego, w którym szkoda została wyrządzona.” Zdanie drugie cytowanego przepisu wprost stanowi, że ubezpieczyciel nie wypłaci odszkodowania, jeżeli poszkodowany jest posiadaczem obu aut biorących udział w kolizji. Co ciekawe, w przywoływanym przepisie mowa jest o posiadaczu, a nie właścicielu, co dodatkowo poszerza zakres wyłączenia odpowiedzialności ubezpieczyciela. Przykładowo, posiadaczem pojazdu może być dziecko jego właściciela, a zatem jeśli syn lub córka właściciela obu aut, dysponując na stałe, uderza nim w drugie, rodzic (właściciel) odszkodowania nie otrzyma.
Opisywana regulacja ma na celu, po pierwsze, wyeliminowanie sytuacji, w której dana osoba mogłaby ponosić odpowiedzialność cywilną wobec samej siebie (być jednocześnie dłużnikiem i wierzycielem), a po drugie, uniemożliwienie tzw. potocznie „ustawiania” szkód.
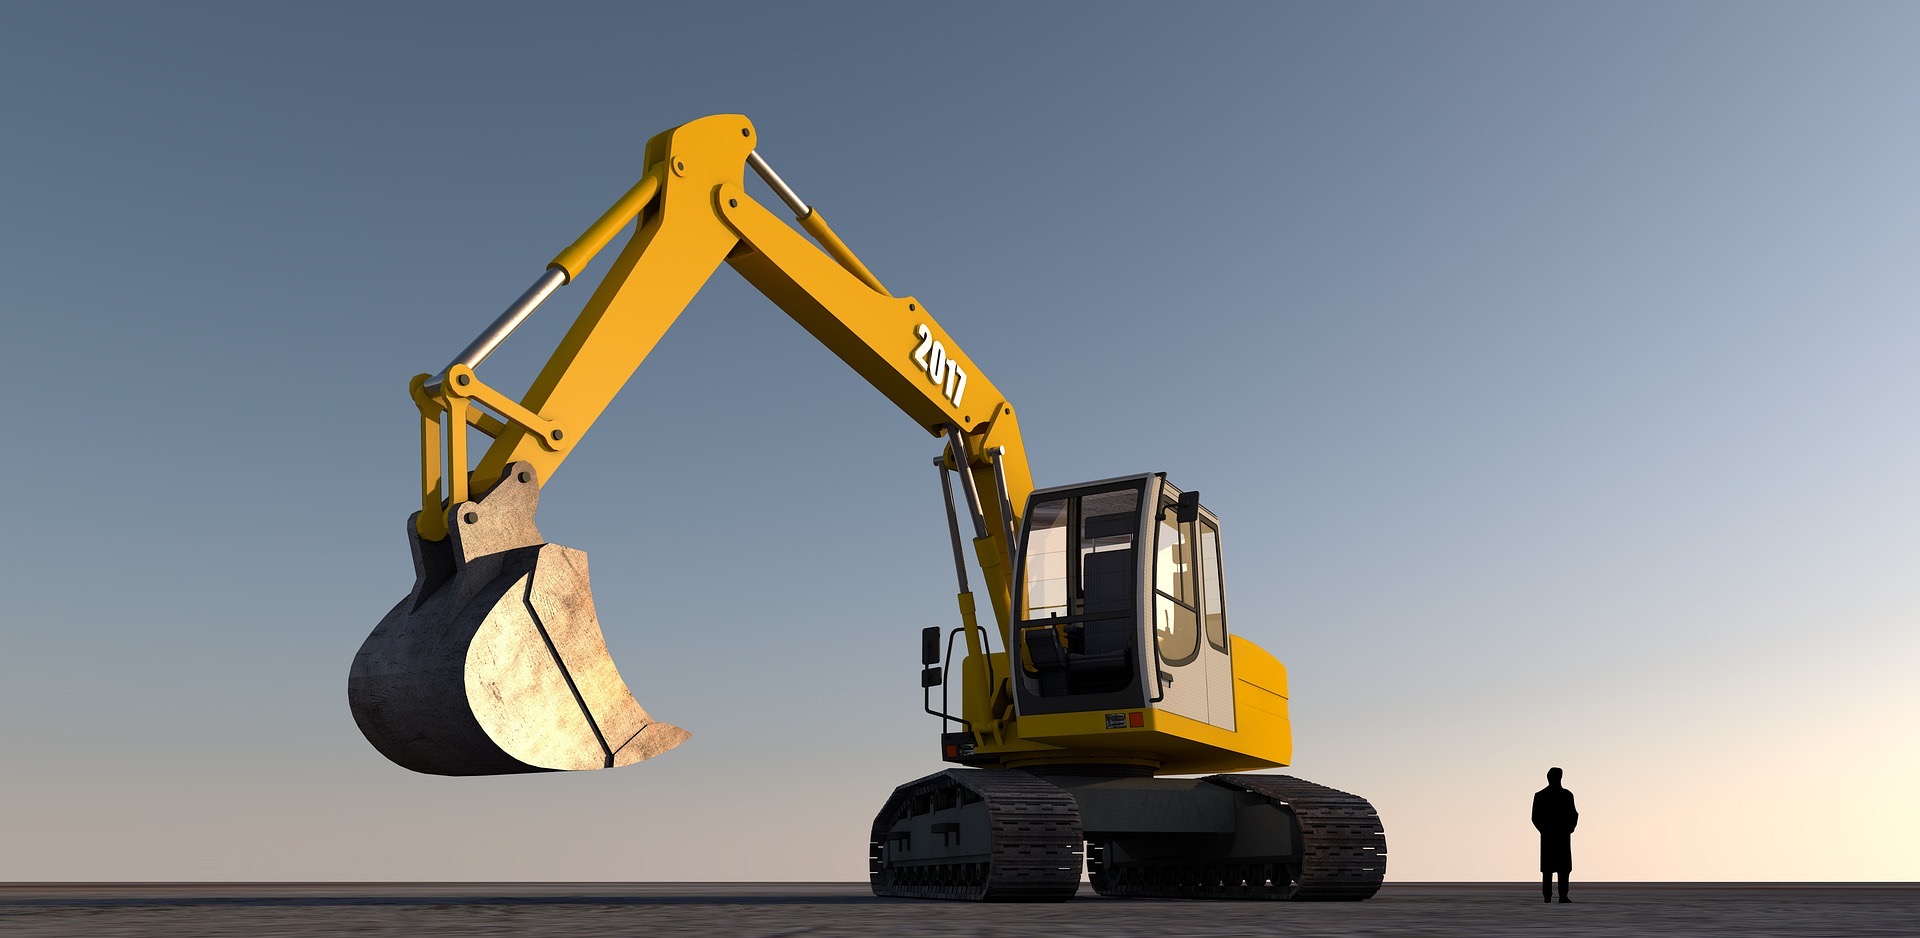
Soluta po raz kolejny wygrywa w sporze z ubezpieczycielem. 38.778,05 złotych – o tyle zaniżono odszkodowanie w sprawie szkody komunikacyjnej na koparce. Oprócz niedopłaty z tytułu uszkodzeń maszyny, zakład ubezpieczeń zaniżył rekompensatę kosztów najmu koparki zastępczej na czas naprawy. Ubezpieczyciel musi również w całości zwrócić wydatki poszkodowanego na prywatne opinie rzeczoznawcy. Wraz z odsetkami za opóźnienie, wartość dopłaty wyniosła aż 52.668,04 złotych!
Wyrok Sądu Rejonowego w Stargardzie z dnia 14 marca 2023 r. (sygn. akt: I C 327/20) jest prawomocny i został już przez ubezpieczyciela wykonany. Oprócz odszkodowania, nasz Klient otrzymał również zwrot poniesionych przez niego kosztów procesu.
A o ile zaniżono Twoje odszkodowanie? Sprawdź bezpłatnie w Soluta!
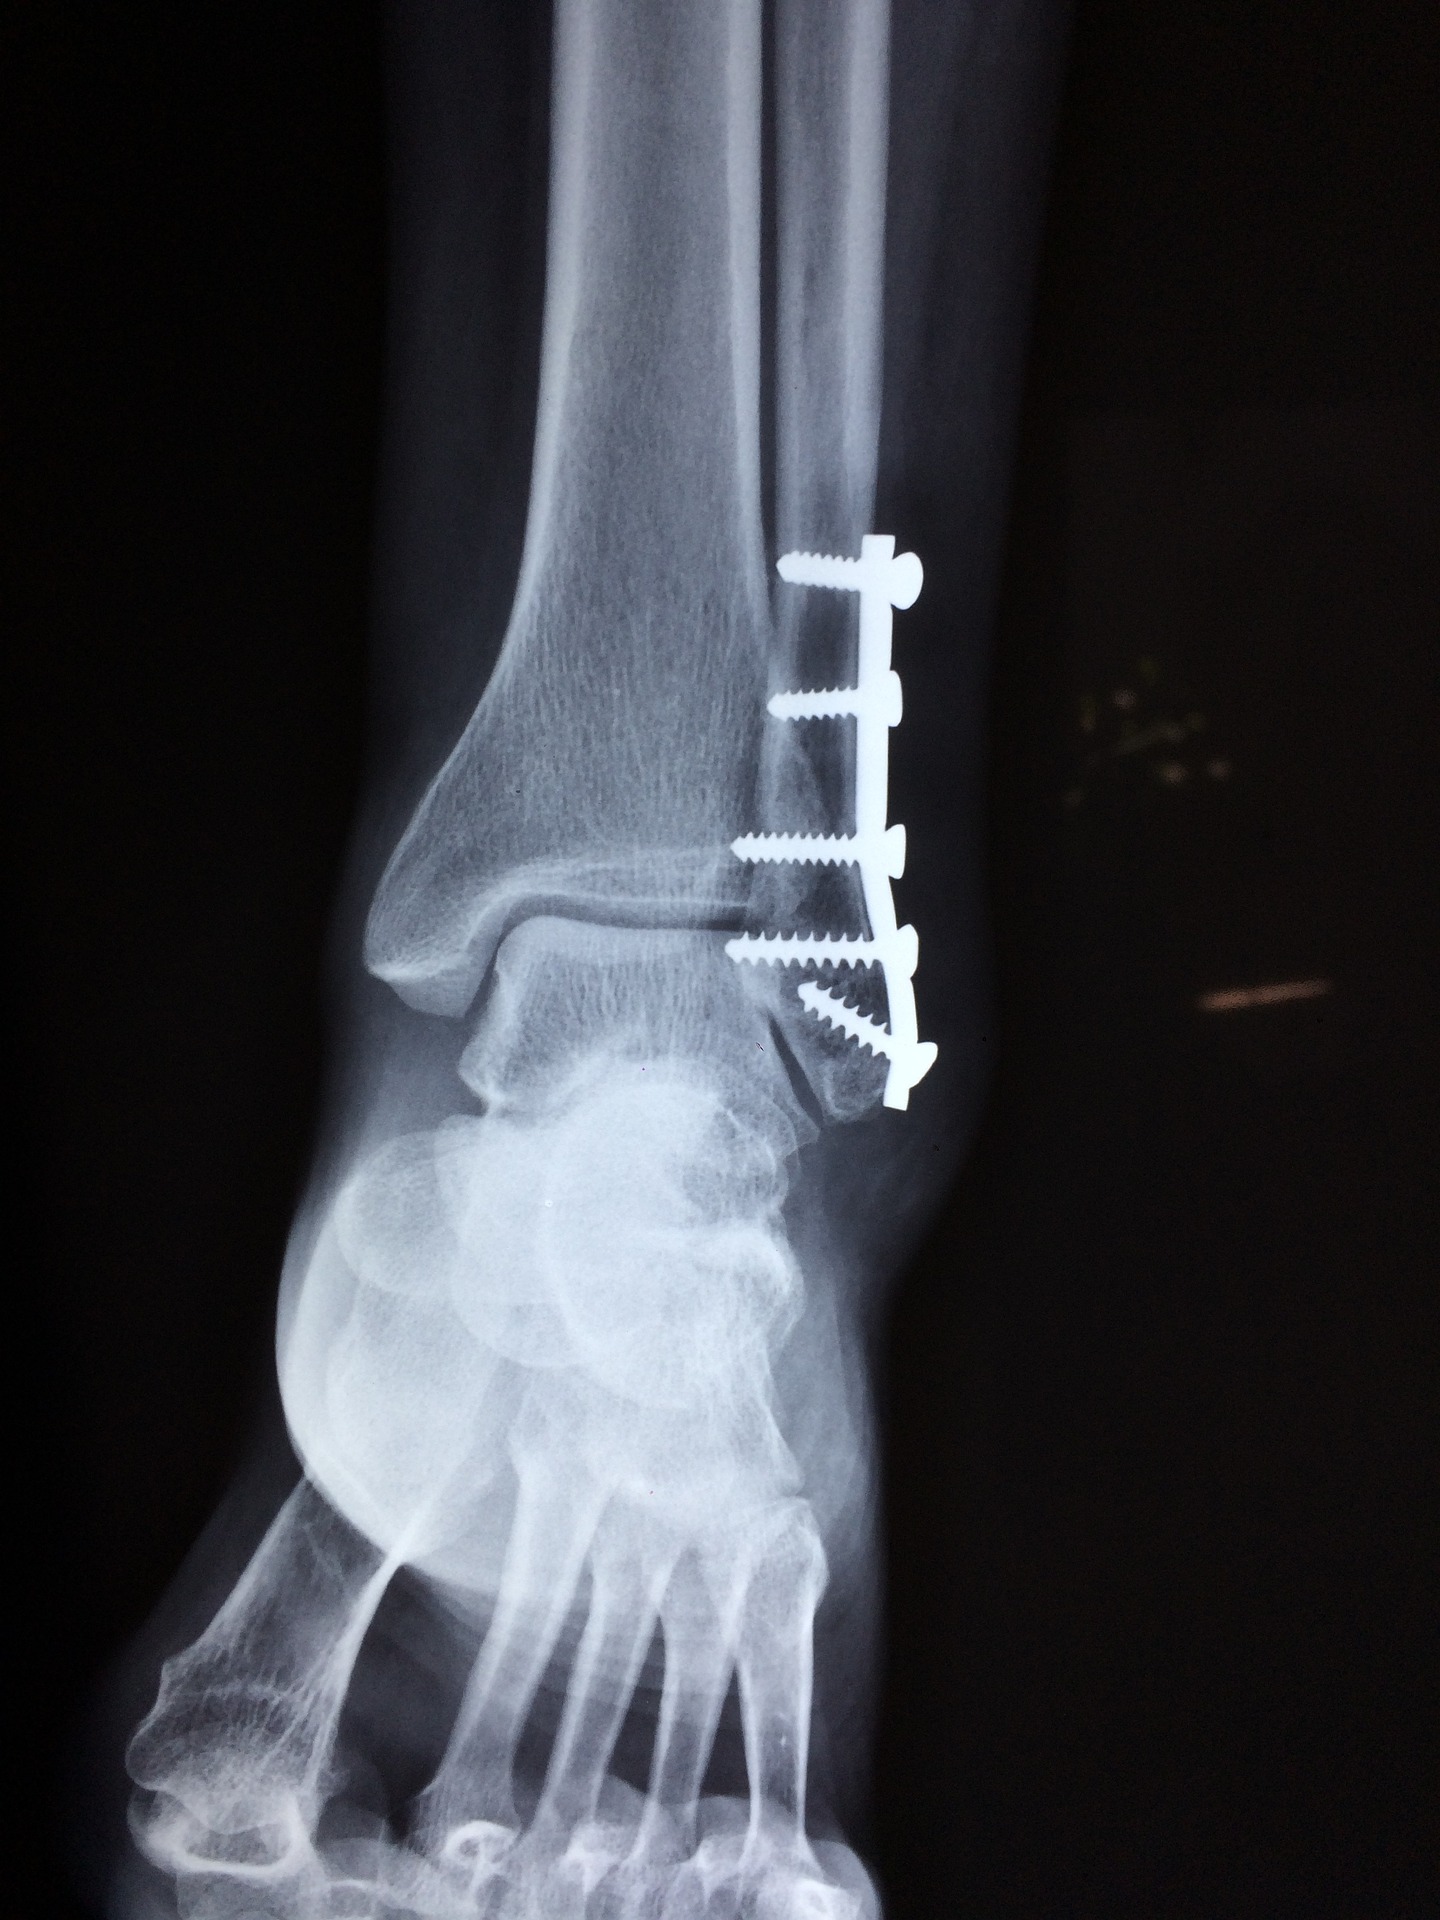
590%! O tyle ubezpieczyciel sprawcy szkody zaniżył zadośćuczynienie za złamanie nogi i stosunkowo niegroźny uraz kręgosłupa doznany w wypadku komunikacyjnym, co zdołaliśmy skutecznie wykazać przed sądem.
Wyrokiem z dnia 10 lutego 2023 r. Sąd Rejonowy Szczecin – Prawobrzeże i Zachód, w sprawie o sygn. akt: III C 1540/19, zasądził na rzecz jednego z naszych Klientów dopłatę 88.512,37 złotych, z czego aż 23.512,37 złotych to odsetki ustawowe za opóźnienie. Ubezpieczyciel przyznał wcześniej zaledwie 15.000,00 złotych zadośćuczynienia, stojąc na stanowisku, że taka kwota w pełni rekompensuje krzywdę doznaną przez poszkodowanego. Co istotne, sąd uwzględnił nie tylko krzywdę fizyczną, ale i uszczerbek natury psychicznej, a łączny stopień uszczerbku na zdrowiu poszkodowanego określił na poziomie 33%. Po zapoznaniu się z uzasadnieniem wyroku, ubezpieczyciel zrezygnował ze składania apelacji.
Soluta po raz kolejny dowodzi, że warto walczyć do końca – również na drodze sądowej. Jeżeli jesteś osobą poszkodowaną jakimkolwiek zdarzeniem losowym życia codziennego i ubiegasz się o odszkodowanie lub zadośćuczynienie, koniecznie skorzystaj z pomocy specjalistów!
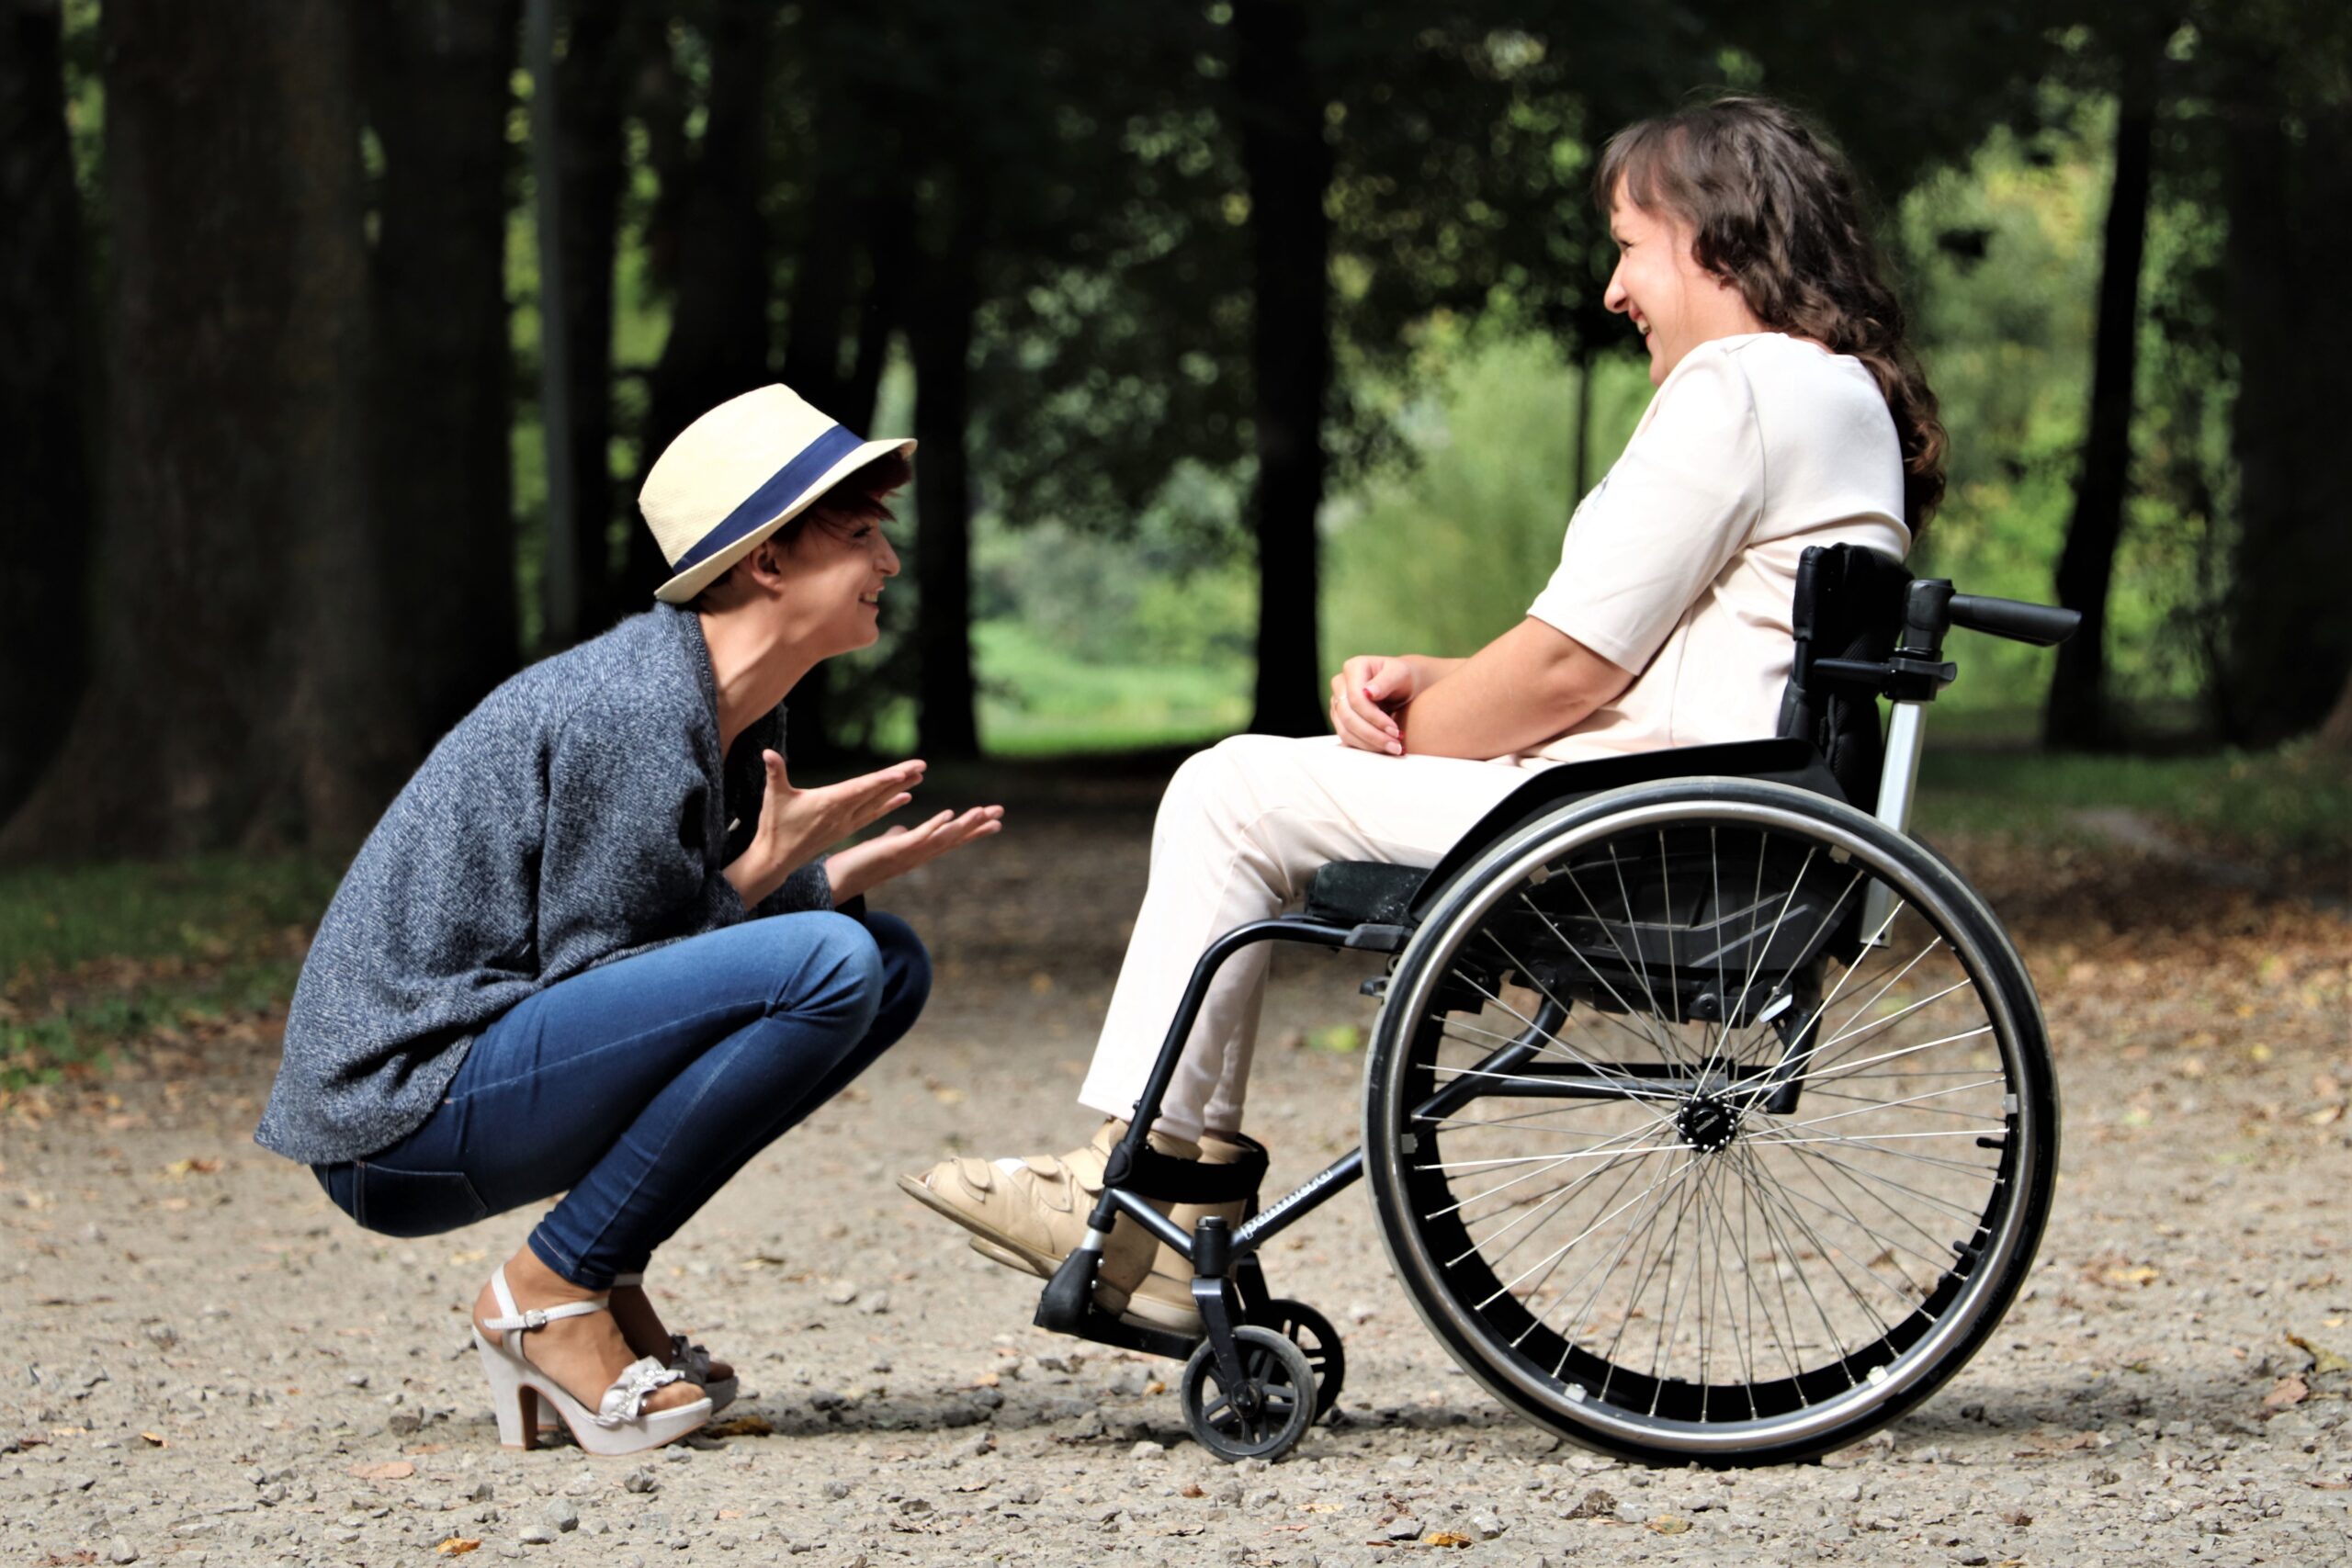
Jesteś opiekunem dorosłej osoby niepełnosprawnej? Otrzymujesz z tego tytułu jedynie 620,00 złotych miesięcznie? Czy wiesz, że wysokość zasiłku powinna być niemal czterokrotnie wyższa i wynosić 2.458,00 złotych na miesiąc?
Zgodnie z wyrokiem Trybunału Konstytucyjnego z dnia 21 października 2014 r. (sygn. akt.: K 38/13) przepisy ustawy z dnia 28 listopada 2003 r. o świadczeniach rodzinnych w zakresie, w jakim różnicują prawo do świadczenia pielęgnacyjnego osób sprawujących opiekę nad osobą niepełnosprawną po ukończeniu przez nią wieku określonego w tym przepisie ze względu na moment powstania niepełnosprawności, są niezgodne z art. 32 ust. 1 Konstytucji RP. W praktyce oznacza to, że każdy opiekun rezygnujący z zatrudnienia powinien otrzymywać świadczenie pielęgnacyjne w tej samej wysokości, a więc w kwocie 2.458,00 złotych miesięcznie. To, czy niepełnosprawność podopiecznego powstała przed czy po ukończeniu przez niego 18 roku życia, nie może być czynnikiem determinującym wysokość zasiłku. Niestety organy przyznające świadczenie niechętnie respektują nowy stan prawny, zasłaniając się przy tym opieszałością prawodawcy, który do dziś nie zmienił niekonstytucyjnych przepisów.
Na szczęście w Soluta wiemy jak sobie z tym poradzić.
Czy sztuczna inteligencja zastąpi człowieka w procesie likwidacji szkód? Wszystko wskazuje na to, że ta, do niedawna futurystyczna wizja, stanie się elementem naszej codzienności.
Podobnie jak wiele innych dużych korporacji, zakłady ubezpieczeń również szukają sposobów na ograniczenie kosztów swojego funkcjonowania. Pojawiające się obecnie możliwości, jakie oferuje SI, bez wątpienia wpłyną na redukcję zatrudnienia w sektorze finansowym, ta zaś zdecydowanie obniży wydatki związane z działalnością przedsiębiorstw. O ile korzyści finansowe dla ubezpieczycieli, płynące z wykorzystania sztucznej inteligencji, są oczywiste, o tyle niepewną zdaje się być sytuacja poszkodowanych. Proces likwidacji szkody nie zawsze ma charakter „zero-jedynkowy”.
Czy komputer będzie potrafił ocenić na przykład emocjonalne następstwa wypadku komunikacyjnego? Czy zdoła kierować się empatią? W jaki sposób rozważy doznaną przez poszkodowanego krzywdę? Przy ocenie uszczerbku na zdrowiu osoby poszkodowanej zakłady ubezpieczeń już dziś stosują punktową klasyfikację ICF, która niesprawiedliwie zrównuje sytuację osób o różnych następstwach wypadku, a przecież nie każde złamanie ręki czy stłuczenie kolana jest identyczne. Na szczęście decyzje podejmowane przez SI będą mogły zostać poddane kontroli specjalistów Soluta oraz ocenie sądowej.
Pamiętaj, że w razie szkody możesz skorzystać z pomocy Soluta.
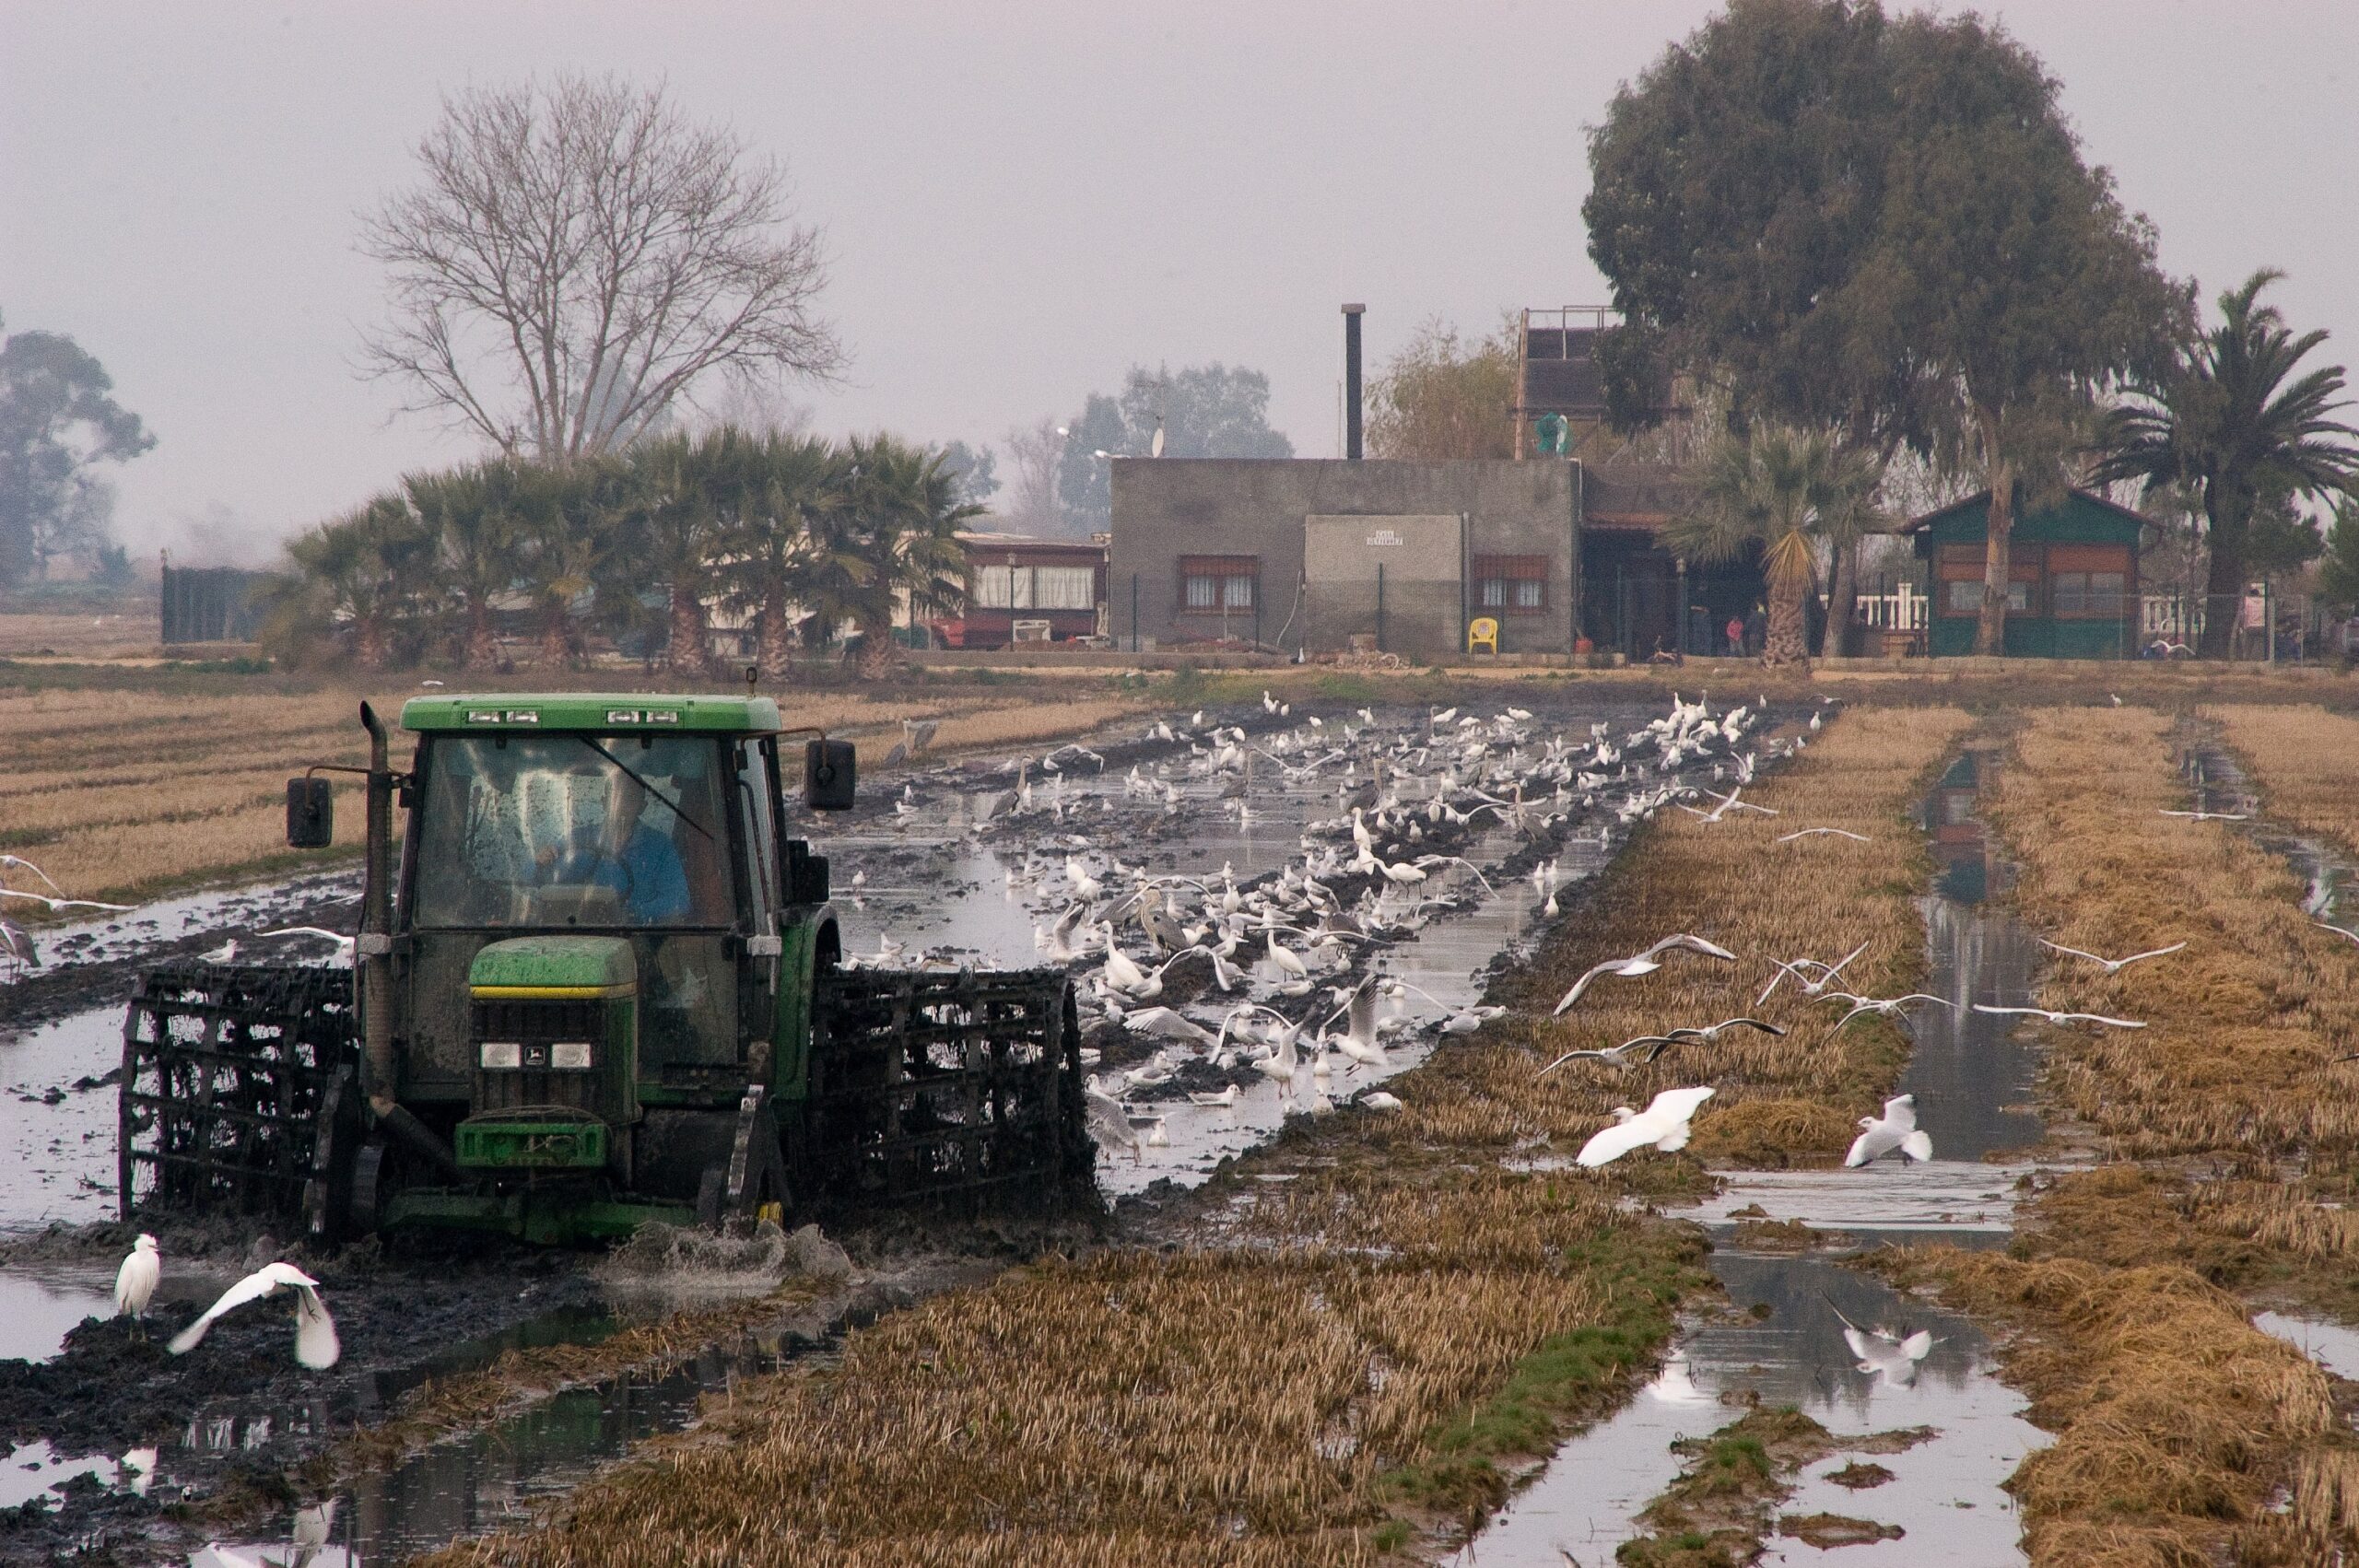
Lato to okres wytężonej pracy w gospodarstwach rolnych. Żniwa to niestety również okres wzmożonego ryzyka wypadków i szkód na maszynach. Na szczęście jest Soluta!
Jeżeli jesteś rolnikiem, pamiętaj, że nie musisz być ubezpieczonym, by otrzymać odszkodowanie. Pomożemy Ci uzyskać pieniądze za uszkodzone mienie, maszyny, czy utratę zdrowia. Solutaodzyska Twoje należności od nieuczciwego ubezpieczyciela, jak i pomoże w sytuacjach losowych, np. po pożarze urządzeń, budynków gospodarskich, wypadkach, czy w szkodach na plonach.
Jeżeli jesteś osobą poszkodowaną na skutek wypadku przy pracy w gospodarstwie, Soluta pomoże Ci załagodzić jego skutki! Uzyskamy dla Ciebie należne pieniądze bez względu na Twój wiek i w przypadku każdego urazu. Wszystkie sytuacje są dla nas równie ważne!
Co najistotniejsze, w każdym przypadku wynagrodzenie pobierzemy dopiero na koniec sprawy i tylko, jeśli osiągniemy sukces. Tym samym, nie ponosisz żadnego ryzyka finansowego, a możesz jedynie zyskać! To się opłaca!
Sezon urlopowy rozpoczął się na dobre, jednak zanim wyruszysz na wymarzone wakacje, zadbaj o bezpieczeństwo swoje i swoich bliskich!
Ubezpieczenia podróżne to tani sposób na uniknięcie wielu kosztownych nieprzyjemności. Oprócz świadczeń odszkodowawczych za ewentualne urazy, polisa turystyczna może zapewnić Ci również zwrot kosztów leczenia, rehabilitacji, zabezpieczenie bagażu, czy pokrycie wydatków związanych z opóźnieniem lub odwołaniem transportu a nawet całej wycieczki. Polisa tego rodzaju to również ubezpieczenie odpowiedzialności cywilnej, a więc gwarancja, że, jeśli to Ty wyrządzisz komuś szkodę, ubezpieczyciel pokryje jej skutki. Biorąc pod uwagę, że polisa turystyczna ro koszt od kilku do kilkunastu złotych dziennie za osobę, nie stanowi ona znacznego zwiększenia urlopowego budżetu, a może uchronić przed poniesieniem znacznych i nieplanowanych strat finansowych.
Zdecydowanie warto ubezpieczyć swoją podróż, a, w razie szkody, skorzystać z pomocy Soluta! Przeprowadzimy Cię przez cały proces jej likwidacji i zapewnimy uzyskanie maksymalnej możliwej kwoty odszkodowania.
Czy warto wykupić ubezpieczenie od następstw nieszczęśliwych wypadków (NNW)? Warto! Przed zawarciem umowy ubezpieczenia należy jednakże zwrócić uwagę na kilka istotnych jej elementów, które mają znaczenie przy ewentualnej wypłacie odszkodowania:
Wysokość sumy ubezpieczenia, a więc kwota, do wysokości której jesteśmy objęci ochroną. To maksymalna możliwa do uzyskania kwota świadczenia odszkodowawczego, wypłacana, na przykład w przypadku śmierci ubezpieczonego. W razie zaistnienia nieszczęśliwego wypadku, skutkującego uszczerbkiem na zdrowiu, ubezpieczony otrzyma procent sumy ubezpieczenia odpowiadający określonemu procentowemu uszczerbkowi na jego zdrowiu (np. 5% trwałego uszczerbku na zdrowiu = 5% sumy ubezpieczenia). Im wyższa jest suma ubezpieczenia, tym wyższe będą ewentualne odszkodowanie.
Ogólne Warunki Ubezpieczenia (OWU), czyli szczegółowe warunki umowy zawieranej z ubezpieczycielem. To one określają zakres ubezpieczenia i definiują zdarzenia, za które zakład ubezpieczeń wypłaci odszkodowanie. Choć, przy zawieraniu umowy, ubezpieczony otrzymuje jedynie samą polisę, to podpisując ją potwierdza, że zapoznał się z treścią OWU i ją akceptuje. Warto zatem, przed podpisaniem umowy ubezpieczenia, zapoznać się z jej szczegółowymi warunkami. W OWU należy zwrócić szczególną uwagę na definicję nieszczęśliwego wypadku, wyłączenia odpowiedzialności ubezpieczyciela (np. za szkody powstałe pod wpływem alkoholu) oraz zakres ubezpieczenia. W tym ostatnim przypadku kluczową jest zawarta w OWU tabela uszczerbków na zdrowiu. To w niej wskazane są poszczególne rodzaje urazów i chorób, za które będzie można otrzymać odszkodowanie oraz wartość procentowa uszczerbku na zdrowiu przypisana danemu schorzeniu.
Klauzule dodatkowe, rozszerzające podstawowy zakres ochrony ubezpieczeniowej. Mają one szczególne znaczenie dla osób uprawiających sport, zwłaszcza ekstremalny, czy często wyjeżdżających za granicę, ale nie tylko. Za pomocą klauzul dodatkowych można znieść niektóre ograniczenia odpowiedzialności ubezpieczyciela (np. za szkodę powstałą pod wpływem alkoholu – co zdarza się często podczas pobytu na wczasach), czy też rozszerzyć zakres terytorialny ubezpieczenia (za szkody powstałe również za granicą Polski, czy Unii Europejskiej). Wiele polis NNW nie dopuszcza wypłaty odszkodowania za szkody powstałe podczas uprawiana określonych dyscyplin sportu. Ograniczenie to można znieść właśnie za pomocą wykupionej klauzuli dodatkowej. Tego rodzaju klauzula może zapewnić nam, obok samego odszkodowania za uraz, również zwrot kosztów leczenia, w tym leczenia za granicą.
Jeżeli jesteś osobą poszkodowaną jakimkolwiek zdarzeniem losowym życia codziennego i masz kłopot z uzyskaniem należnego Ci odszkodowania, koniecznie zgłoś się do Soluta.
Przy zakupie używanego pojazdu należy spełnić określone przepisami warunki. Zawarcie ustnej umowy, uścisk dłoni i zapłata ceny to za mało. Prawo wymaga zawarcia pisemnej umowy sprzedaży – bez niej rejestracja samochodu będzie niemożliwa. W urzędzie należy bowiem przedstawić tytuł prawny do pojazdu, a więc dokument, który potwierdza przeniesienie jego własności na nabywcę. Oprócz stron umowy, ceny zakupu, marki, modelu i numeru rejestracyjnego pojazdu należy w umowie wskazać przede wszystkim jego numer VIN. Gdy umowa zastanie już zawarta i odjedziemy naszym „nowym” używanym autem, musimy pamiętać o kilku istotnych obowiązkach i terminach, w jakich należy się zmieścić przy ich realizacji. Do obowiązków tych należy:
Rejestracja pojazdu w terminie 30 dni od jego zakupu. Jeżeli tablice rejestracyjne są czytelne, możemy ich nie zmieniać, ale trzeba zabrać je ze sobą do urzędu w celu ich ponownej legalizacji.
Opłacenie podatku od czynności cywilnoprawnej (PCC) w wysokości 2% ceny zakupu auta, w terminie 14 dni od jego nabycia.
Upewnienie się czy samochód posiada aktualną polisę OC. Ubezpieczenie przechodzi na nabywcę, ale trwa tak długo, na ile było zawarte. Trzeba zatem sprawdzić do kiedy obowiązuje. Pozostałe ubezpieczenia (AC, assistance, NNW) wygasają wraz ze zmianą właściciela auta i, jeżeli chcemy je posiadać, musimy wykupić własne polisy.
Proste, prawda? W praktyce wiąże się to z krótką wizytą w urzędzie miasta/dzielnicy albo starostwie powiatowym oraz w urzędzie skarbowym. Tej drugiej można uniknąć składając deklarację podatkową przez Internet. Całą procedurę można też zlecić Soluta – zaoszczędzimy Twój czas i załatwimy to za Ciebie!
Lubisz sport? To bardzo dobrze! A czy dbasz przy tym o swoje bezpieczeństwo? Oto wszystko, co musisz wiedzieć o ubezpieczeniach dla aktywnych:
Standardowa polisa ubezpieczenia od następstw nieszczęśliwych wypadków (NNW) to za mało. Większość tego rodzaju umów wyłącza odpowiedzialność ubezpieczyciela za szkody powstałe w wyniku uprawiania określonych dyscyplin sportowych. Dlatego też, przed wykupieniem ubezpieczenia, należy upewnić się, że jest ono przeznaczone dla osób aktywnych, a polisa obejmuje swoją ochroną te rodzaje aktywności, które uprawiasz (np. bieganie, piłka nożna, kolarstwo górskie, narciarstwo). Dotyczy to w szczególności tzw. „sportów ekstremalnych”. Te wymagają najdroższej, ale i najszerszej ochrony.
Zadbaj o odpowiednią wysokość sumy ubezpieczenia. To od niej zależy wysokość ewentualnych świadczeń odszkodowawczych. Ubezpieczenia na sumę niższą niż 10.000,00 złotych nie niosą za sobą odpowiedniej ochrony. Przykładowo, jeśli złamiesz rękę, otrzymasz odszkodowanie o wartości od 1% do 5% sumy ubezpieczenia, a więc – w tym przypadku – zaledwie od 100,00 złotych do 500,00 złotych. Reguła jest prosta – im wyższa suma ubezpieczenia, tym wyższa wartość świadczeń, ale wyższa cena polisy.
Upewnij się, że ubezpieczenie obejmuje również zwrot kosztów leczenia. To właśnie koszty pomocy medycznej, zwłaszcza za granicą, mogą okazać się niemożliwe do pokrycia z „własnej kieszeni”. Również tutaj należy sprawdzić, do jakiej wysokości ubezpieczyciel deklaruje się pokryć koszty leczenia i rehabilitacji. Ochrona poniżej 100.000,00 złotych może okazać się niewystarczająca.
Jeśli Twoja aktywność wiąże się z wyjazdami za granicę, Twoje ubezpieczenie musi obejmować swoim zakresem terytorialnym również kraje, w których zamierzasz spędzić swój sportowy wypoczynek.
Dodatkowa ochrona odpowiedzialności cywilnej (OC). Jeśli nie posiadasz innej polisy OC w życiu prywatnym (np. w ramach ubezpieczenia domu lub mieszkania), warto zapewnić sobie tę ochronę w polisie NNW. Dzięki temu zapewnisz sobie bezpieczeństwo finansowe w sytuacjach, w których to Ty wyrządzisz szkodę komuś innemu (np. spowodujesz wypadek na stoku, czy zarysujesz czyjeś auto kierownicą roweru).
Nie zapomnij, że, w razie wypadku, Soluta pomoże Ci uzyskać należne Ci odszkodowanie.