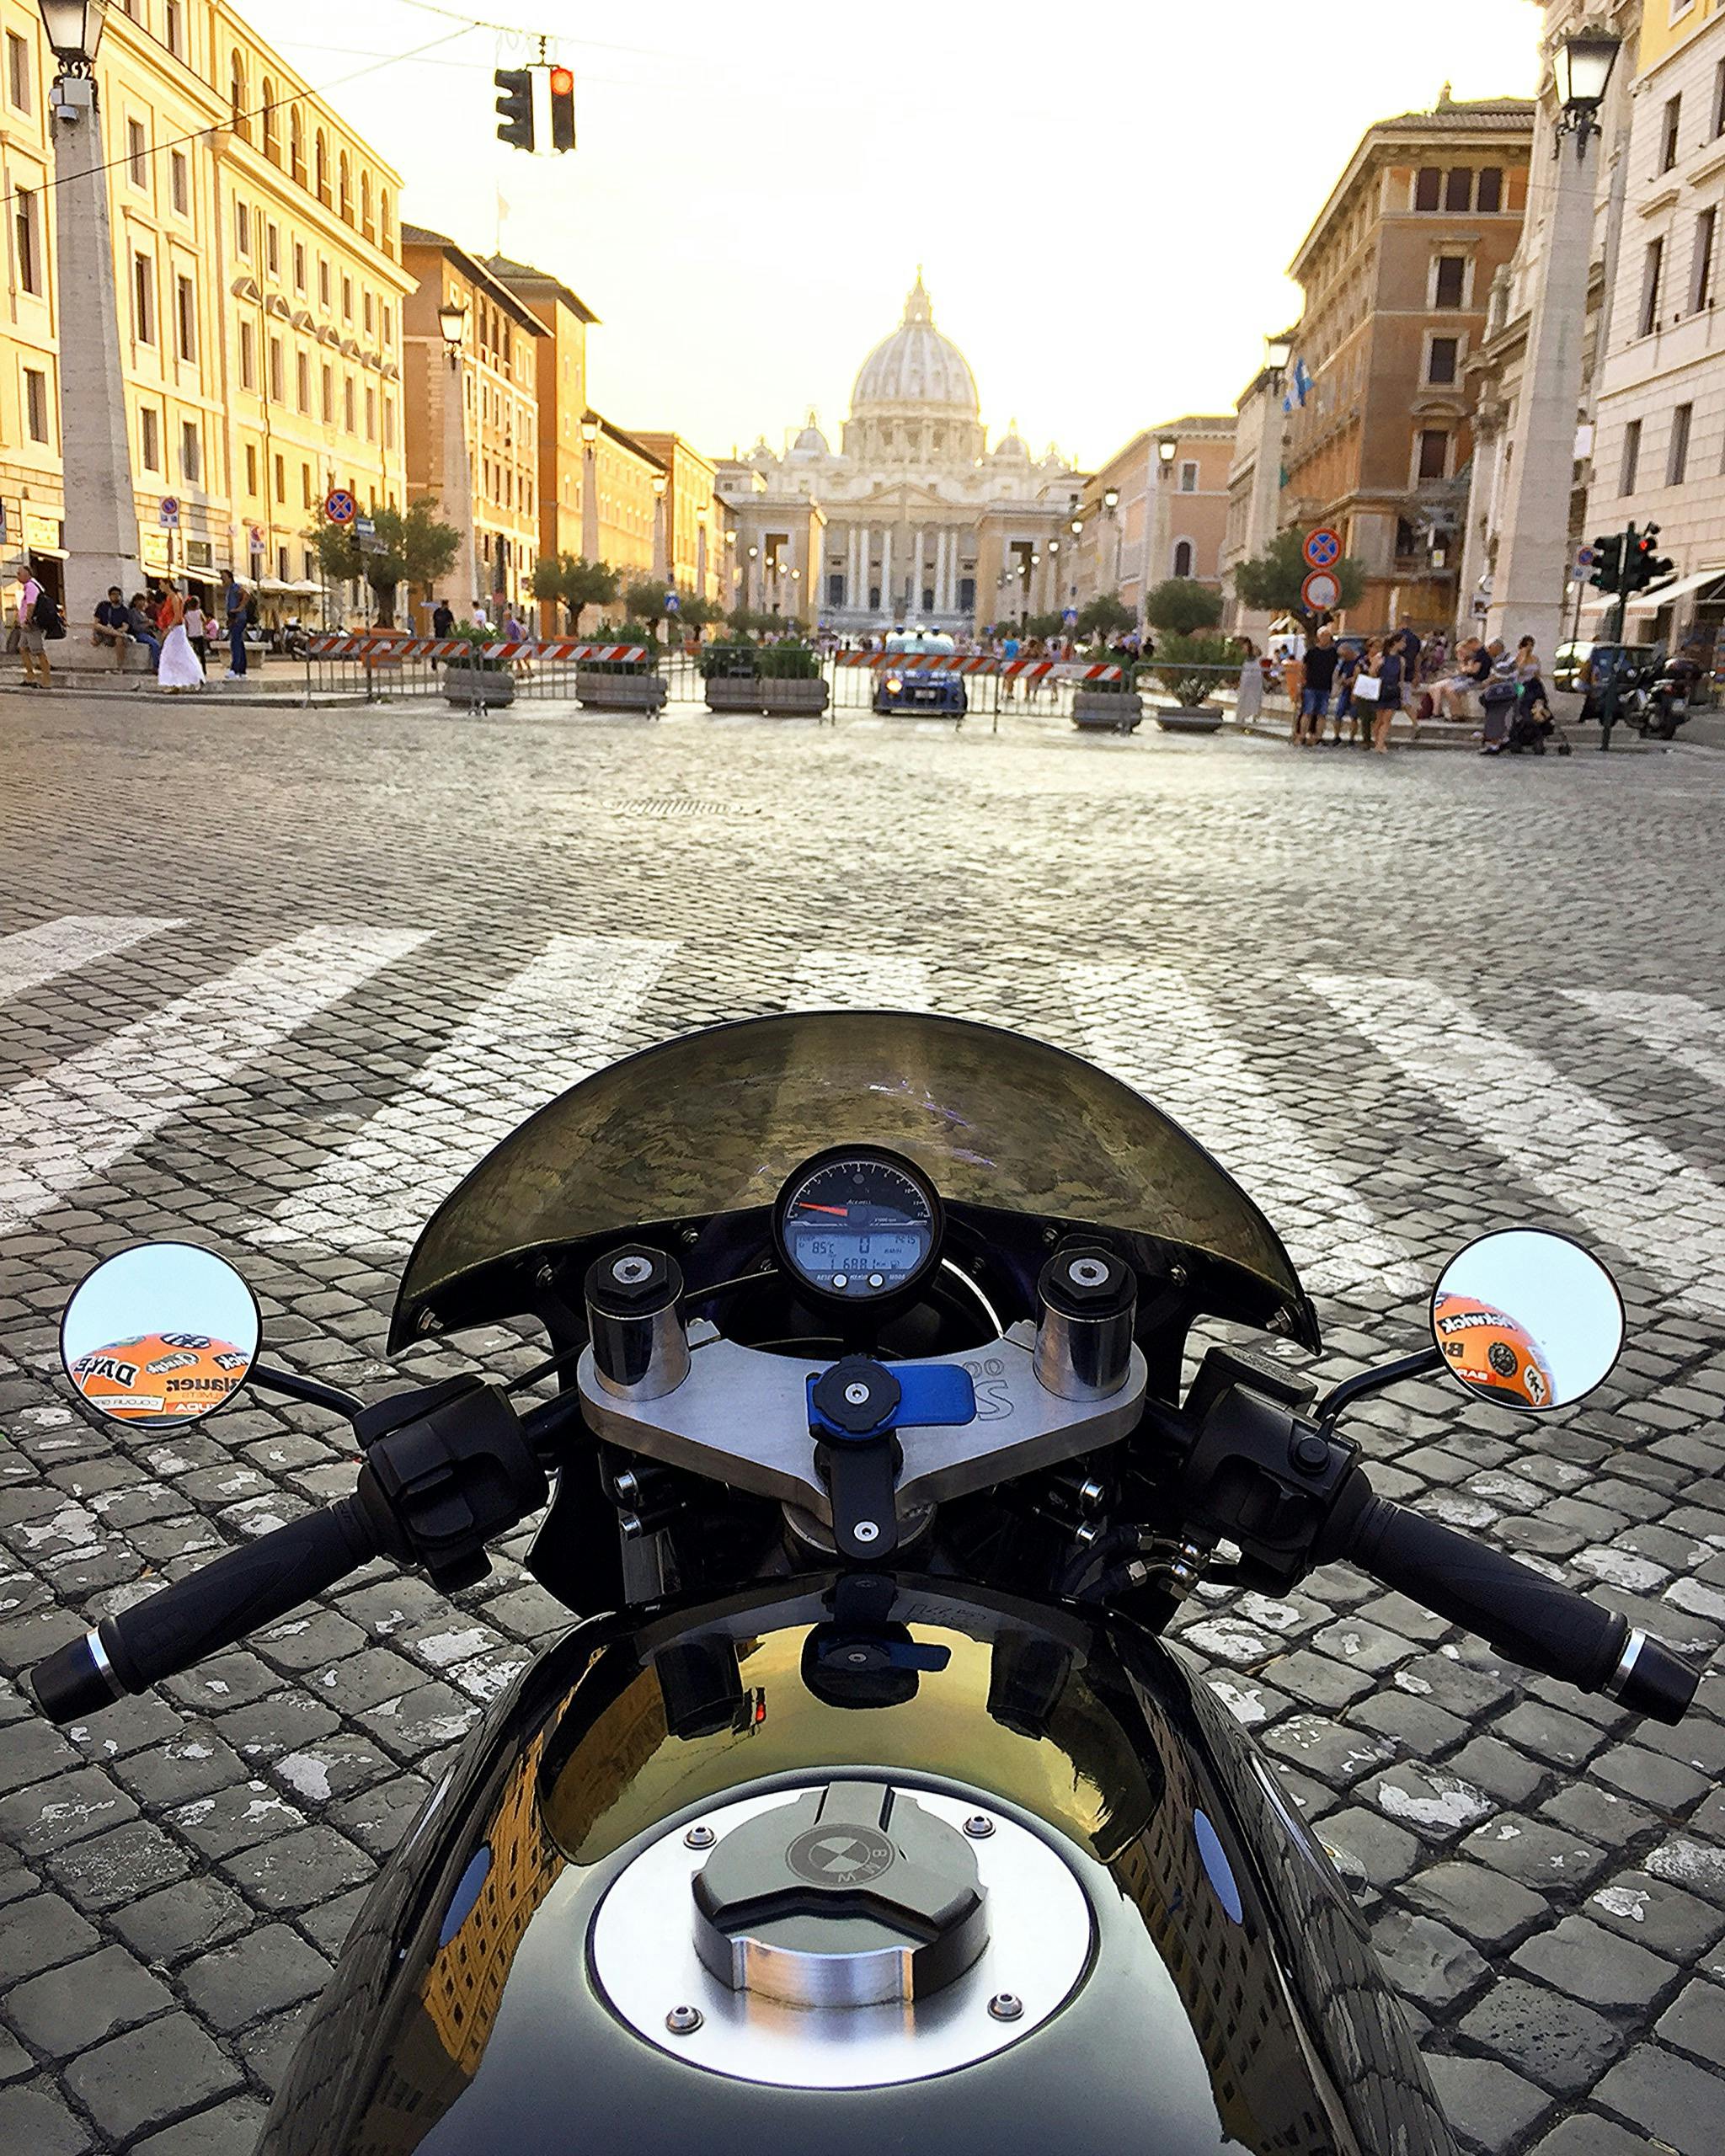
69.471,10 złotych zadośćuczynienia po śmierci brata w wypadku motocyklowym!
Ubezpieczyciel sprawcy wypadku przyznał poszkodowanemu pierwotnie zaledwie 15.000,00 złotych i dokonał 30% potrącenia z powodu przyczynienia się zmarłego do zaistnienia zdarzenia. Oznacza to, że do wypłaty przekazał kwotę 10.500,00 złotych. Przyczynienie się zostało zastosowane z powodu przekroczenia prędkości przez zmarłego o 30 km/h, a nadto prowadzenie pojazdu bez uprawnień i pod wpływem środków odurzających.
Dzięki pomocy uzyskanej w Soluta, wyrokiem z dnia 28 stycznia 2025 r., Sąd Rejonowy Szczecin – Prawobrzeże i Zachód w Szczecinie, w sprawie o sygn. akt: III C 786/24, zasądził na rzecz poszkodowanego dodatkowo 45.000,00 złotych wraz z ustawowymi odsetkami za opóźnienie. Oznacza to, że na skutek działań podjętych przez Soluta, poszkodowany otrzymał ostatecznie kwotę 69.471,00 złotych zadośćuczynienia (już po potrąceniu przyczynienia się zmarłego do zaistnienia szkody).
Opisana sprawa po raz kolejny dowodzi, że w sporach z zakładami ubezpieczeń należy walczyć do samego końca. Szanse powodzenia zwiększysz dzięki Soluta!
Zalanie mieszkania przez nieubezpieczonego sąsiada? Sprawdź, co możesz zrobić!
Twoje mieszkanie zostało zalane przez sąsiada, który nie ma ubezpieczenia? Nie przejmuj się – nie musisz ponosić kosztów remontu z własnej kieszeni, ani zgłaszać szkody do swojego ubezpieczyciela! W końcu to nie Twoja wina! Zamiast tego skontaktuj się z Soluta!
Wystarczy, że do nas zadzwonisz albo napiszesz!
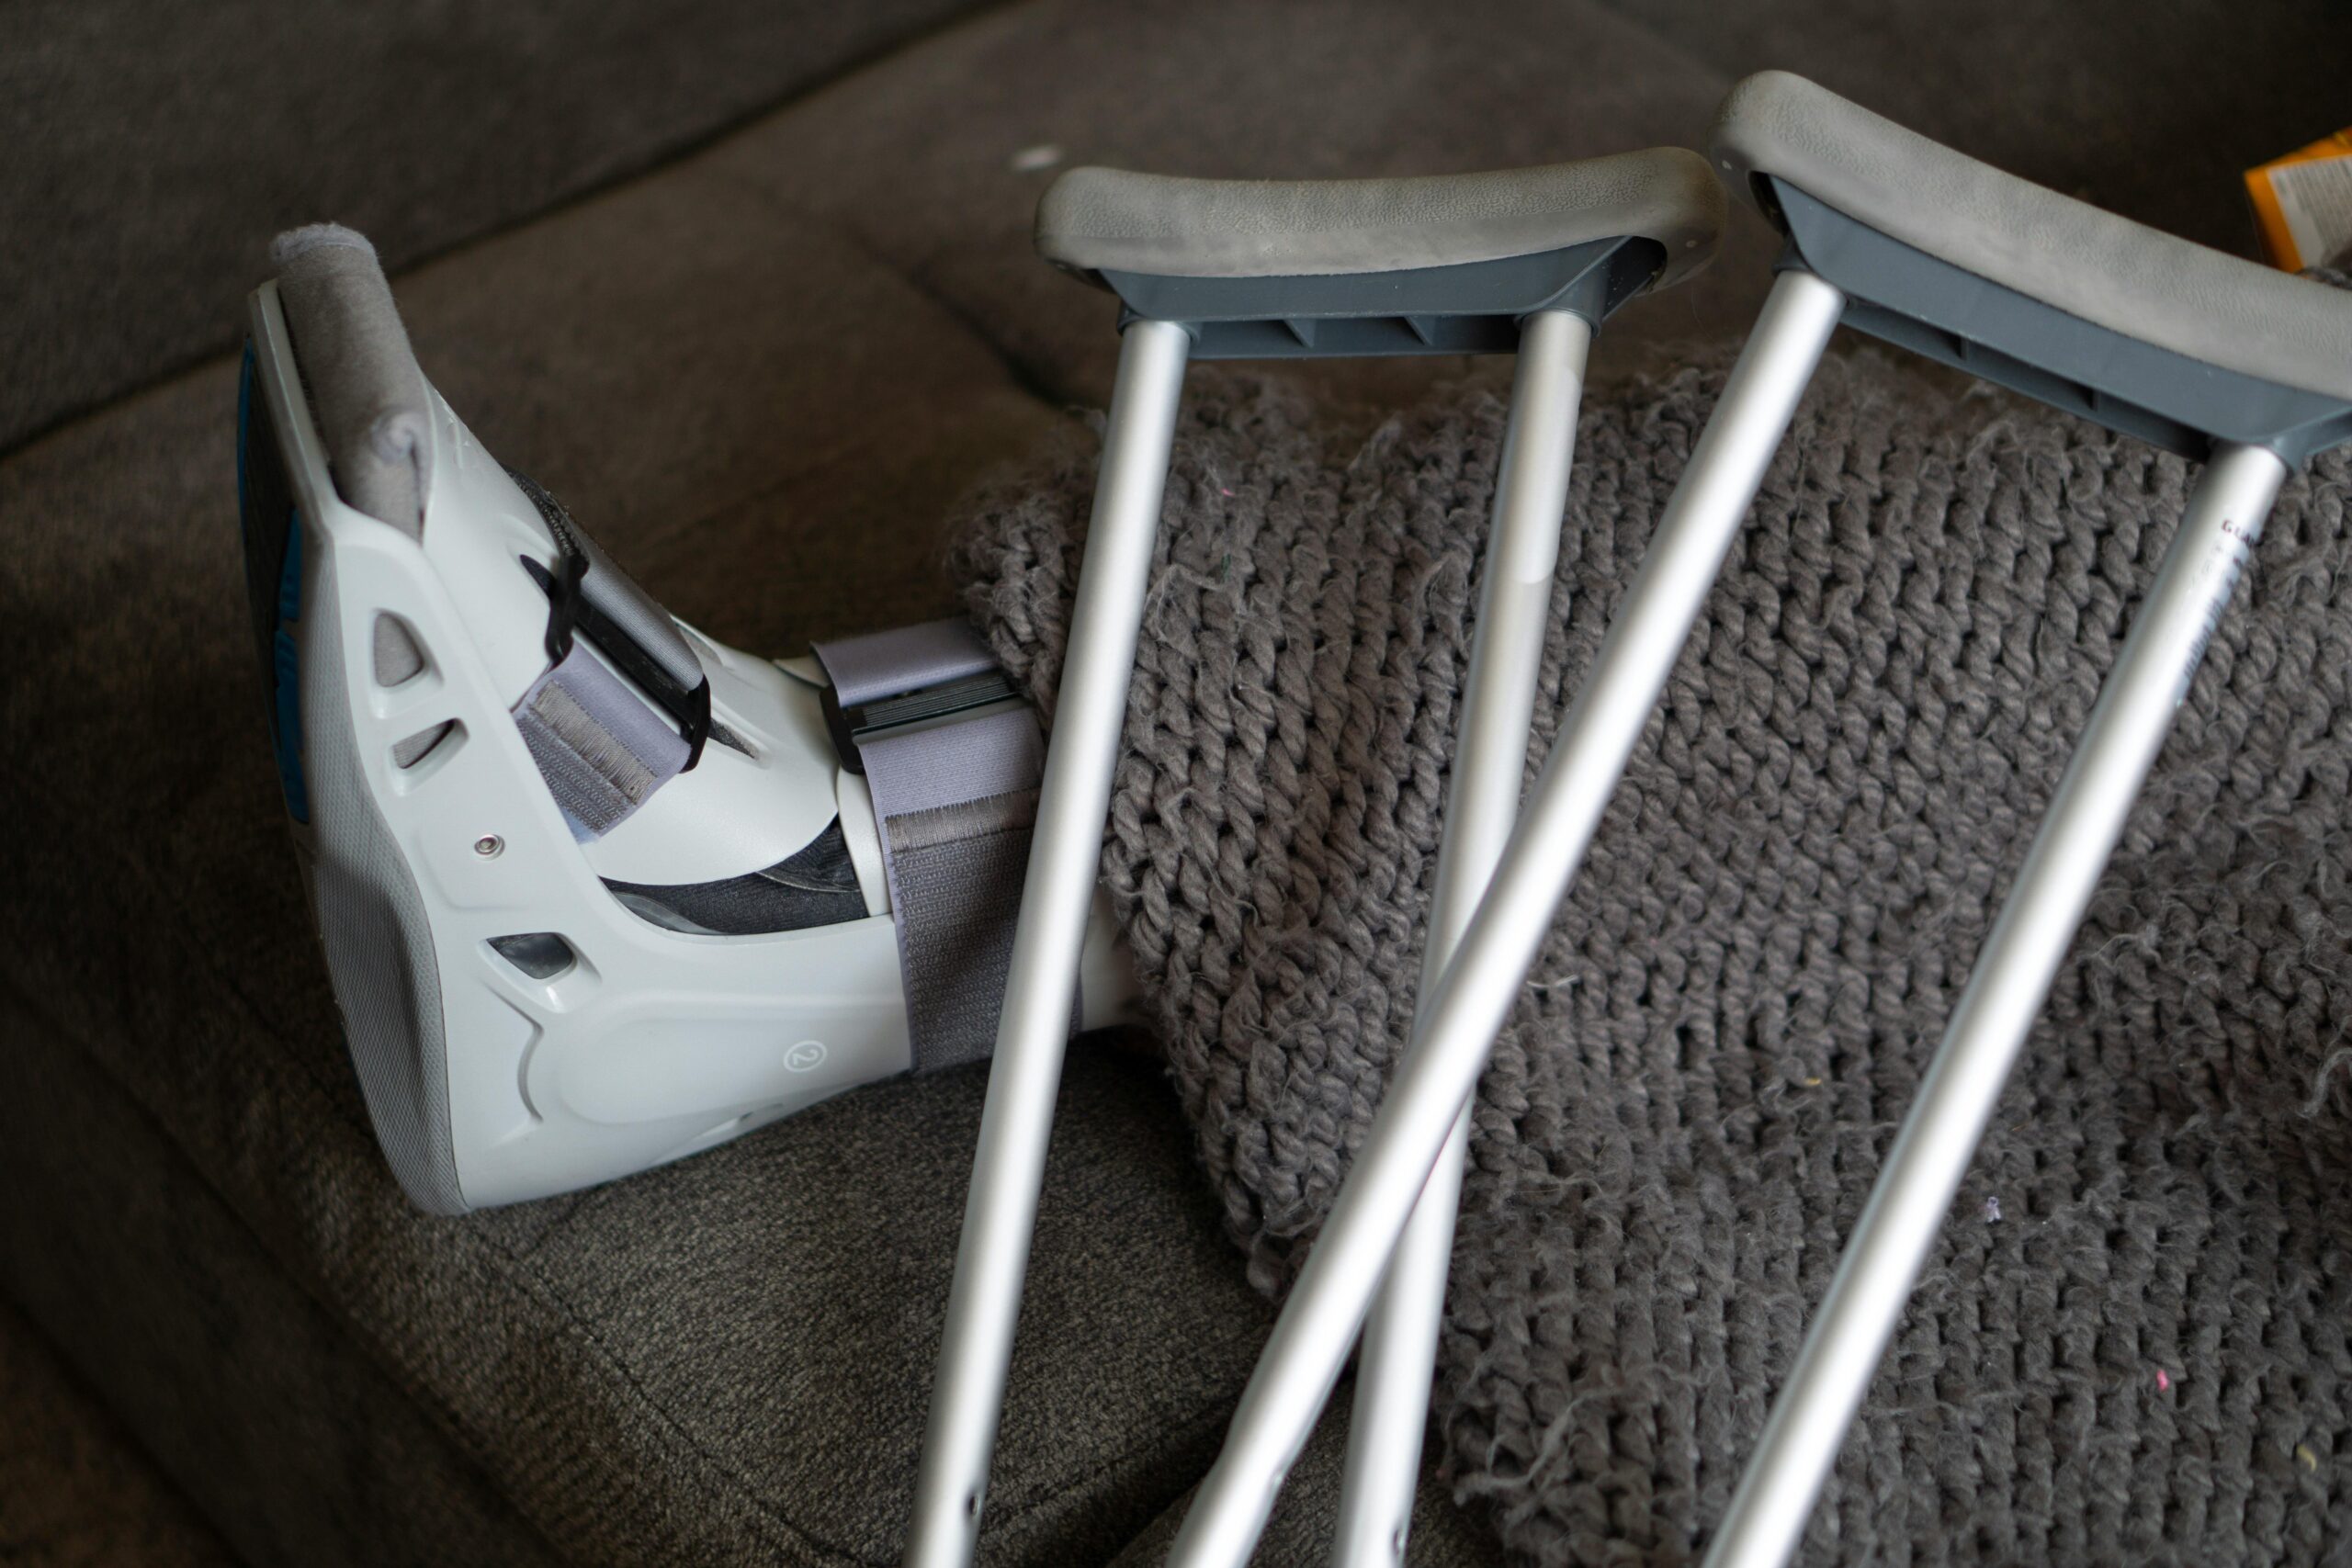
Uzyskaliśmy dla naszego Klienta 28.000,00 PLN dopłaty świadczenia odszkodowawczego, z czego 24.500,00 PLN w wyniku uchybienia przez ubezpieczyciela terminowi ustawowemu do rozpoznania reklamacji!
Nasz Klient doznał złamania podudzia na skutek nieszczęśliwego wypadku. Pierwotnie otrzymał od swojego ubezpieczyciela jedynie 7.000,00 PLN. To znacznie mniej, niż mu się należało, dlatego zgłosił się po pomoc do Soluta. Analiza sprawy wykazała, że zakład ubezpieczeń:
Pierwsza z reklamacji złożonych przez Soluta przyniosła efekt w postaci 3.500,00 PLN dopłaty świadczenia (dodatkowe 5% uszczerbku na zdrowiu), choć domagaliśmy się aż 28.000,00 PLN. Decyzja ubezpieczyciela została wydana z naruszeniem terminu ustawowego do udzielenia odpowiedzi na reklamację. Skutek? Wymusiliśmy na ubezpieczycielu uznanie roszczenia w całości i dopłatę brakujących 24.500,00 PLN!
11 września 2024 r. Sąd Najwyższy w składzie siedmiu sędziów wydał uchwałę o sygn. akt: III CZP 65/23, która wprowadza istotne zmiany w zakresie ustalania wysokości odszkodowań komunikacyjnych. Zgodnie z treścią uchwały, w sytuacji gdy poszkodowany naprawił pojazd lub sprzedał go w stanie uszkodzonym, nie jest uzasadnione ustalanie odszkodowania na podstawie hipotetycznych kosztów naprawy.
Dotychczasowa praktyka umożliwiała poszkodowanym dochodzenie odszkodowań odpowiadających kosztom przywrócenia pojazdu do stanu sprzed szkody, nawet jeśli naprawa nie została faktycznie przeprowadzona lub pojazd został sprzedany w stanie uszkodzonym. Nowa uchwała ogranicza tę możliwość, wskazując, że w takich przypadkach odszkodowanie powinno odzwierciedlać rzeczywistą stratę poniesioną przez poszkodowanego, a nie hipotetyczne koszty naprawy. 
Dla firm odszkodowawczych oznacza to konieczność dostosowania strategii dochodzenia roszczeń. W praktyce może to prowadzić do:
Warto zauważyć, że uchwała ta spotkała się z krytyką ze strony ekspertów środowiska prawniczego, którzy wskazują na jej lakoniczne uzasadnienie oraz potencjalne negatywne skutki dla poszkodowanych. Szczególnie rażące są krótkowzroczność tego orzeczenia i jego kazuistyczny charakter. Sąd Najwyższy nie dostrzegł bowiem szerokiego spektrum okoliczności szczególnych, jak chociażby cesja wierzytelności poszkodowanego wobec ubezpieczyciela czy też utrata pojazdu przed jego naprawą.
Soluta szczególną uwagą będzie śledzić kształtowanie się nowej linii orzeczniczej, a także czynnie w nim uczestniczyć. Już teraz wypracowaliśmy nową strategię i wiemy jak radzić sobie w tej szczególnej sytuacji.
Masz pojazd w leasingu? Pamiętaj o pełnej ochronie ubezpieczeniowej!
Czy wiesz, że likwidacja szkód na pojazdach leasingowanych różni się od szkód na prywatnych autach? Warto zadbać o swoje interesy, szczególnie w sytuacji szkody całkowitej lub kradzieży. Pełen pakiet ochrony to w przypadku leasingu konieczność. Oprócz obowiązkowego ubezpieczenia OC oraz wymaganego przez leasingodawcę AC, warto wykupić również tzw. „GAP fakturowy”.
Dlaczego warto pomyśleć o GAP fakturowym? Ubezpieczenie to chroni przed stratą finansową w razie szkody całkowitej. Pokrywa różnicę między wartością fakturową pojazdu (kosztem zakupu) a wartością rynkową w momencie szkody. Oznacza to, że:
W przypadku szkody, nawet przy pełnej ochronie, zawsze warto skorzystać z pomocy specjalistów. W Soluta pomagamy klientom w:
Czy wiesz, kto odpowiada za szkodę na Twoim pojeździe spowodowaną pęknięciem opony w innym aucie?
Pęknięta opona to zdarzenie, które może spowodować poważne konsekwencje – od uszkodzenia innych pojazdów po zagrożenie dla bezpieczeństwa na drodze. Czy jednak wiesz, kto ponosi odpowiedzialność za takie zdarzenie?
Jeżeli szkoda w Twoim pojeździe powstała na skutek uderzenia fragmentem uszkodzonej opony, odpowiedzialność za nią poniesie kierowca pojazdu, w którym doszło do usterki ogumienia. Nie ma przy tym znaczenia w jakim stanie przed zdarzeniem była pęknięta opona (tzw. „zasada ryzyka”).
Wyjątki?
Co zrobić, gdy Twoje auto ucierpi w takiej sytuacji? Koniecznie skorzystać z pomocy Soluta!
Zbliża się dzień Wszystkich Świętych – czas, w którym odwiedzamy groby naszych bliskich, dbając o ich wieczny spokój i pamięć. W tym szczególnym okresie warto pomyśleć o dodatkowej ochronie nagrobków przed nieprzewidzianymi zdarzeniami – uszkodzeniami wynikającymi z czynników atmosferycznych, aktów wandalizmu czy innych niespodziewanych sytuacji, np. upadku powalonego przez wiatr drzewa. Zakłady ubezpieczeń co raz częściej oferują korzystne dodatki do ubezpieczenia nieruchomości, w tym możliwość objęcia ochroną nagrobków naszych bliskich.
Soluta specjalizuje się w pomocy w uzyskaniu odszkodowań również za szkody powstałe na cmentarzach. Wspieramy na każdym etapie: od skompletowania dokumentacji, przez ocenę strat, aż po negocjacje z ubezpieczycielem. W ten sposób zapewniamy, że otrzymasz Państwo maksymalne odszkodowanie na pokrycie kosztów naprawy nagrobka i przywrócenie go do pierwotnego stanu.
Dzięki nowelizacji ustawy z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych Fundusz będzie zobowiązany do wypłaty odszkodowania również w przypadku upadłości zagranicznego zakładu ubezpieczeń. Nowela przepisów stanowi implementację nowych regulacji unijnych.
To istotna zmiana dla poszkodowanych, którzy nie mogli uzyskać odszkodowań z powodu niewypłacalności ubezpieczyciela sprawcy szkody. Sytuacja taka wcale nie należy do rzadkości. Wielu kierowców decyzuje się na zakup najtańszego ubezpieczenia, oferowanego niejednokrotnie przez zagraniczne zakłady ubezpieczeń o wątpliwej renomie. Tacy ubezpieczyciele pojawiają się i znikają co sezon, a poszkodowanych pozbawionych możliwości likwidacji swojej szkody przybywa.
Więcej: https://gu.com.pl/ufg-z-nowymi-zadaniami-od-6-listopada/
Jeżeli masz problem z uzyskaniem odszkodowania od ubezpieczyciela sprawcy szkody, koniecznie zgłoś się po pomoc do Soluta!
Uchwałą składu siedmiu sędziów z dnia 11 września 2024 r. (sygn. akt: III CZP 65/23) Sąd Najwyższy dokonał niespodziewanej, radykalnej zmiany utrwalonej dotychczas linii orzeczniczej w szkodach komunikacyjnych. Orzeczenie to zmienia pogląd na moment powstania szkody, który dotychczas rozumiany był jako chwila, w której doszło do kolizji. Zdaniem Sądu Najwyższego, należy go upatrywać w chwili poniesienia kosztów naprawy pojazdu.
Jakie niesie to za sobą konsekwencje dla poszkodowanych? Jeżeli poszkodowany dokonał naprawy albo sprzedaży pojazdu, nie będzie mógł już dochodzić odszkodowania w wysokości hipotetycznych kosztów jego naprawy. Zamyka to możliwość tzw. „kosztorysowej” likwidacji szkody. Nowe stanowisko Sądu Najwyższego uznać należy za skrajnie niekorzystne dla poszkodowanych i premiujące sytuację zakładów ubezpieczeń.
Co należy zrobić, aby otrzymać odszkodowanie na podstawie kosztorysu naprawy pojazdu? Do momentu jego uzyskania:
auta. W przeciwnym przypadku odszkodowanie będzie równe cenie naprawy lub sprzedaży pojazdu. Do tej pory poszkodowany mógł naprawić pojazd taniej, a nadwyżkę odszkodowania spożytkować na inny cel. To od woli poszkodowanego zależało, jak wyda swoje pieniądze. Dziś wolę tę Sąd Najwyższy z niezrozumiałego powodu oddaje w ręce ubezpieczycieli.
Na szczęście w Soluta wiemy co należy zrobić, aby uzyskać odszkodowanie w maksymalnej wysokości i to wbrew stanowisku Sądu Najwyższego.
Czy wiesz, że nawet poszkodowany, który częściowo przyczynił się do wypadku, może liczyć na odpowiednie odszkodowanie?
Przyczynienie się poszkodowanego do powstania szkody nie zawsze oznacza brak prawa do rekompensaty! Nawet jeśli Twoje zachowanie przyczyniło się do wypadku, wciąż możesz starać się o odszkodowanie, choć jego wysokość może zostać proporcjonalnie obniżona.
Ubezpieczyciel zastosował przyczynienie w Twojej sprawie? A może usiłuje całą winę za zaistnienie szkody przypisać wyłącznie Tobie? Skontaktuj się z nami! Nasz zespół ekspertów dokładnie przeanalizuje Twoją sprawę i pomoże uzyskać maksymalne możliwe do uzyskania odszkodowanie.